Monte-escalier : la pose, l'entretien et la location aussi à 5,5 % de TVA
Publié le 30/10/2026 · 3 min de lecture
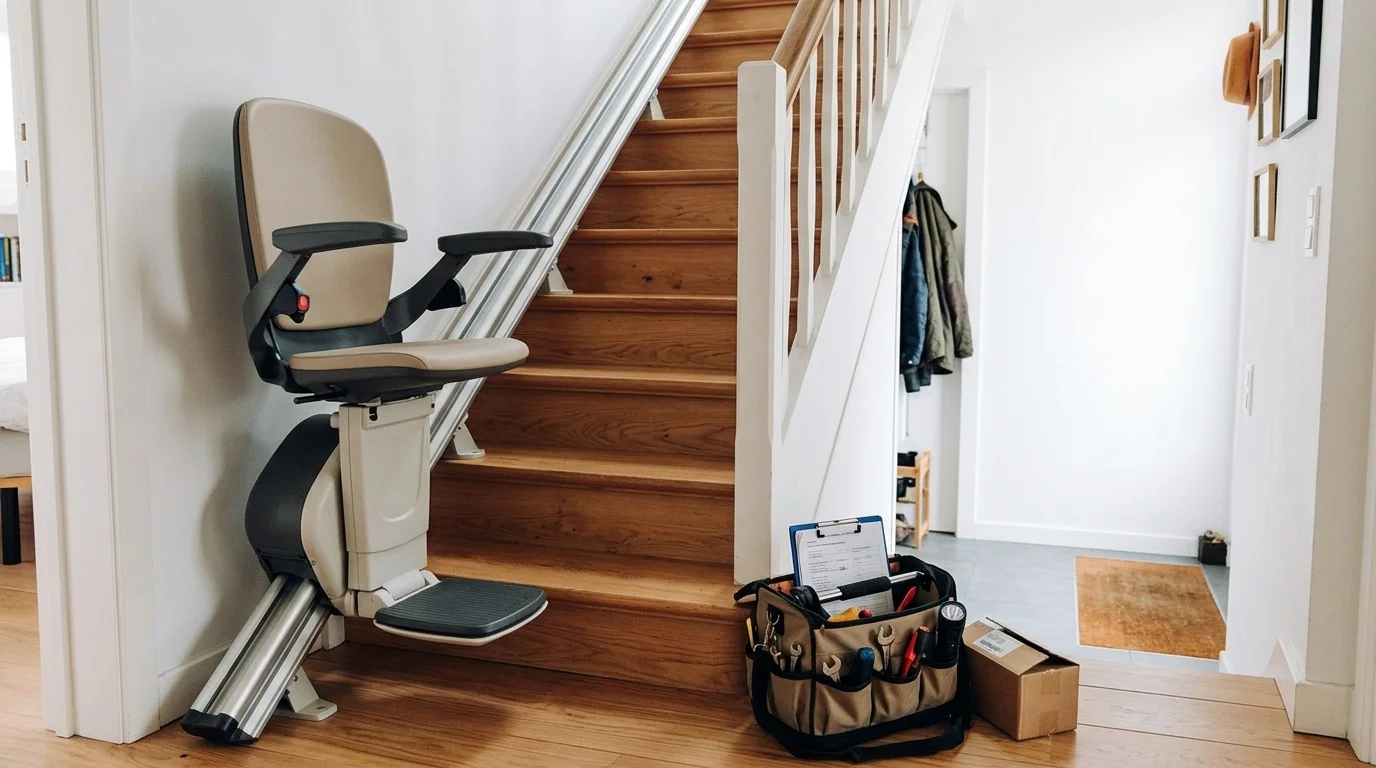
Un monte-escalier bénéficie de la TVA à 5,5 %, fourniture et pose comprises, quel que soit l'âge du logement. Le même taux s'applique à sa location, à ses réparations avec les pièces et à son entretien. La seule condition porte sur l'appareil lui-même : il doit être spécialement conçu pour une personne handicapée et répondre à des critères techniques précis, que le vendeur atteste sur sa facture.
Ce qui est à 5,5 %, et ce qui ne l'est pas
Le taux réduit est prévu par l'article 278-0 bis du Code général des impôts pour les ascenseurs et matériels assimilés destinés aux personnes handicapées. La doctrine fiscale, publiée dans le BOFiP consacré aux équipements pour personnes handicapées, l'étend à leur installation, à leur location et à leurs réparations ; un rescrit de 2021, toujours en vigueur, y ajoute les frais d'entretien.
| Ce qui est facturé | Taux de TVA | Fondement |
|---|---|---|
| Le monte-escalier (vente ou livraison) | 5,5 % | article 278-0 bis du CGI |
| Sa pose par l'installateur | 5,5 % | admis par la doctrine fiscale |
| Sa location | 5,5 % | doctrine fiscale |
| Ses réparations, pièces détachées comprises | 5,5 % | doctrine fiscale |
| Son entretien | 5,5 % | rescrit BOI-RES-TVA-000047 |
| Des travaux annexes dans le logement (électricité, maçonnerie, peinture) | 10 % si le logement est achevé depuis plus de deux ans, sinon 20 % | régime des travaux de rénovation |
La dernière ligne explique la confusion la plus répandue. La condition « logement de plus de deux ans » existe bien, mais elle appartient au régime des travaux de rénovation à 10 %, pas à celui du monte-escalier. Elle ne concerne que les travaux annexes facturés séparément, comme la création d'une prise dédiée ou la reprise d'une marche. Le monte-escalier posé dans une maison neuve reste à 5,5 %.
La condition : un appareil qui répond à l'article 30-0 C
Le taux réduit ne vise pas tout ce qui monte un escalier. L'article 30-0 C de l'annexe IV du même code fixe les caractéristiques des élévateurs à déplacement incliné : un appareil installé à demeure, qui circule le long d'un escalier ou d'un plan incliné, avec un siège ou un plateau accessible au fauteuil roulant, une vitesse de 0,15 m/s au plus, un frein de sécurité ou un dispositif d'arrêt d'urgence et un système de maintien de la personne pendant le trajet. Les monte-escaliers du marché, droits comme courbes, sont en principe conçus pour y répondre.
Restent au taux normal de 20 % les appareils qui ne remplissent pas l'ensemble de ces critères, les monte-charges et plates-formes destinés aux marchandises (accès à une cave, par exemple), et les ascenseurs ordinaires, même lorsque leurs dimensions les rendent accessibles en fauteuil roulant. Un monte-escalier d'occasion acheté à un particulier n'est, lui, soumis à aucune TVA.
Ce que la facture doit montrer
C'est le vendeur qui certifie que l'appareil livré satisfait les critères de l'article 30-0 C. La doctrine admet que cette certification résulte des mentions portées sur la facture, qui créent une présomption en faveur du taux réduit. En pratique, vérifiez trois points sur le devis puis sur la facture :
- le taux de 5,5 % est appliqué à l'appareil et à sa pose, sur la même ligne ou sur deux lignes distinctes ;
- l'appareil est désigné précisément (modèle, type d'élévateur), ce qui permet d'en vérifier la conformité ;
- les éventuels travaux annexes figurent sur des lignes à part, avec leur propre taux et, s'ils sont à 10 %, votre certification que le logement est achevé depuis plus de deux ans.
Un devis qui applique 20 % à la pose ou 10 % à l'appareil mérite une question : l'écart représente plusieurs centaines d'euros sur une installation courante. Pour comparer les offres avec des lignes claires, demandez plusieurs devis et contrôlez le taux de chaque poste.
Entretien, dépannage, location : le réflexe à garder
Le taux réduit ne s'arrête pas à l'achat. Un contrat d'entretien, une intervention de dépannage ou un remplacement de batterie sur votre monte-escalier relèvent eux aussi de 5,5 %, comme nous le rappelons dans notre article sur la maintenance d'un monte-escalier. Même chose pour une location de monte-escalier : le loyer est facturé au taux réduit. Si une facture d'entretien affiche 20 %, signalez-le à l'entreprise en citant le rescrit BOI-RES-TVA-000047.
La TVA réduite est aujourd'hui le seul avantage fiscal automatique : le crédit d'impôt pour l'adaptation du logement a été supprimé pour les dépenses payées depuis le 1er janvier 2026. L'aide principale est désormais MaPrimeAdapt', détaillée dans notre guide MaPrimeAdapt', et l'ensemble des financements possibles figure dans notre article sur les aides pour un monte-escalier.
Questions fréquentes
Faut-il une attestation pour bénéficier de la TVA à 5,5 % sur un monte-escalier ?
Non, pas de votre part pour l'appareil : c'est le vendeur qui certifie, par les mentions de sa facture, que le matériel répond aux critères fiscaux. Votre certification n'est demandée que pour des travaux annexes facturés au taux de 10 %, qui supposent un logement achevé depuis plus de deux ans.
La TVA réduite s'applique-t-elle si le monte-escalier est installé chez un parent ?
Oui. Le taux dépend de l'appareil et de l'opération (vente, pose, location, entretien), pas de la personne qui paie ni du lien de parenté avec l'utilisateur.
Besoin d'un devis ?
Comparez jusqu'à 3 devis d'artisans qualifiés. Gratuit et sans engagement.
Demander un devis gratuitPoursuivez votre lecture :
Fauteuil coquille en 2026 : guide d'achat, prix et remboursement Sécurité Sociale
Tout savoir sur le fauteuil coquille en 2026 : définition, types, critères de choix, prix indicatifs et remboursement Sécurité Sociale. Guide complet.
Deux étages à monter : un rail continu, deux appareils ou un ascenseur ?
Deux volées avec palier ou trois niveaux : comparez rail continu, deux appareils droits et ascenseur sur le prix, le palier et les aides.
Adapter une cuisine au handicap : les étapes, les mesures et les aides de 2026
Passage de 1,50 m, plan réglable ou abaissé, fin du crédit d'impôt : la méthode pour adapter une cuisine existante sans se tromper de priorité.